Değerleme Artık Çok Daha Cazip
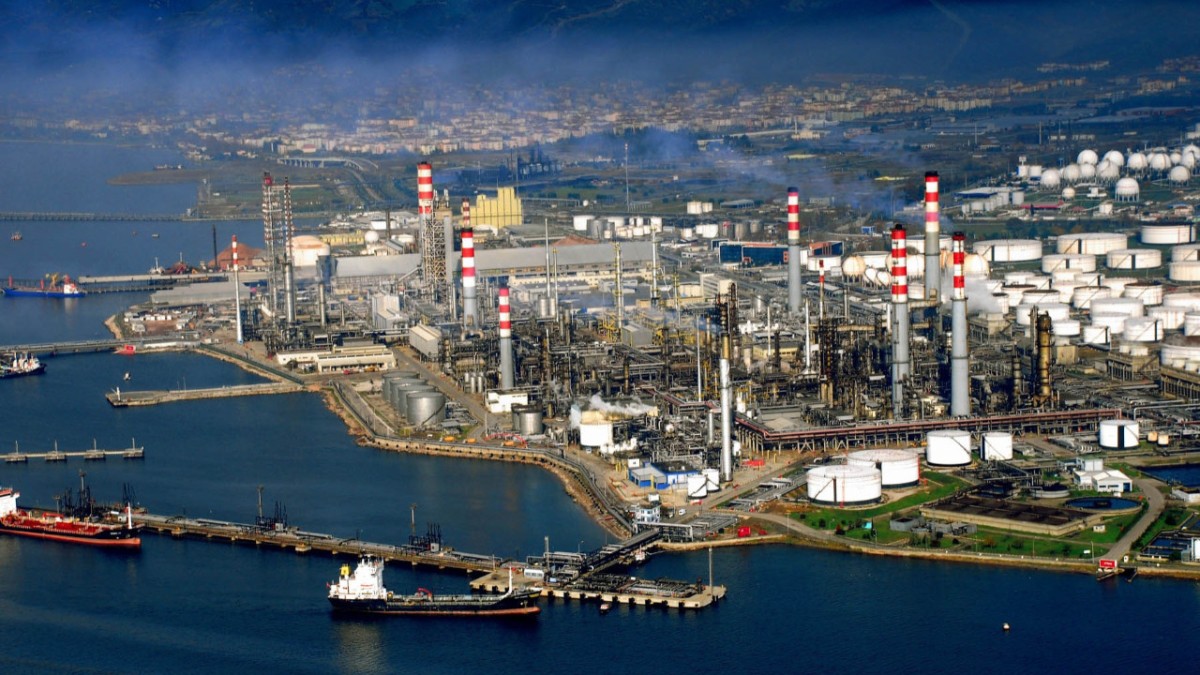
Piyasalarda İran kaynaklı risk priminde yaşanan gevşeme, enerji ve petrokimya sektörüne yönelik algıda zaman zaman baskı yaratsa da, Tüpraş özelindeki beklentiler pozitif ayrışıyor. Ünlü Menkul tarafından paylaşılan değerlendirmede, şirketin ürün marjlarının mutlak seviyeler itibarıyla gücünü koruduğuna dikkat çekildi.
Aracı kurum, Tüpraş'ın serbest nakit akımı ve temettü verimindeki güçlü seyrine vurgu yaparak, hissede yaşanan son geri çekilmelerin ardından genel değerlemenin yatırımcılar için çok daha cazip bir noktaya geldiğinin altını çizdi.
Rakamlarla Gelecek Beklentileri: Rekor FAVÖK ve Temettü
Ünlü Menkul'ün hazırladığı raporda, Tüpraş'ın önümüzdeki yıllara dair finansal öngörüleri de dikkat çekti:
- Güçlü Kârlılık: Şirketin FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr) rakamının 2026 yılında yıllık yüzde 78 oranında ciddi bir artış göstererek 110,6 milyar TL seviyesine ulaşması bekleniyor.
- Yüksek Temettü Verimi: Yatırımcıların en çok takip ettiği kriterlerden biri olan temettü cephesinde ise beklentiler oldukça pozitif. Şirketin temettü veriminin 2026'da yüzde 9,3, 2027'de ise yüzde 9,5 seviyelerinde gerçekleşeceği öngörülüyor.